Mélenchon esorta i francesi a disobbedire. Alla realtà
Per anni ci siamo scrupolosamente allenati nel ruolo della solita pecora nera d’Europa: lo spread piantato sulla gobba, i bilanci in perenne sala rianimazione e quell’aria da contagiati speciali che ci costringeva a guardare i cugini d’Oltralpe come si guarda un damerino che spiega le buone maniere a tavola a una manica di cafoni.
Poi, d’improvviso, la commedia ha invertito (quasi) i ruoli.
È bastato fare due passi sugli Champs-Élysées per accorgersi che l’alunno modello sta collezionando un quaderno di insufficienze tali da far sembrare i conti sgangherati della nostra Prima Repubblica un manuale di rigore di montiana memoria. La Francia si è accomodata con tutti gli onori del caso nel ruolo di nuovo “canarino nella miniera” del populismo fiscale europeo. Deficit spavaldamente sopra il 5%, una spesa pubblica vorace che divora ben oltre la metà del PIL e i rendimenti dei titoli di Stato che hanno felicemente doppiato quelli portoghesi per andare ad agganciare la solita periferia sfigata dell’Eurozona.
Mentre gli Stati Uniti esportano debito grazie all’onnipotenza del dollaro e il Giappone lo gestisce al calduccio tramite una formidabile base di risparmio interna interamente denominata in valuta domestica, la Francia si ritrova nuda nella tempesta perfetta dei tassi globali senza uno straccio di scudo. Parigi non batte la moneta in cui si indebita: quella risponde al rigido mandato di stabilità della Banca Centrale Europea a Francoforte.
Il punto di rottura psicologico si è consumato la mattina del 9 settembre 2025 : per la prima volta dalla nascita della moneta unica, lo spread francese ha superato quello italiano, stampando un rendimento del 3,48% contro il 3,47% dei nostri BTP. Quell’unico, umiliante centesimo di punto ha sancito la fine dell’immunità per l’ex “allievo modello” del continente.
I numeri macroeconomici francesi del 2026 descrivono un Paese strutturalmente fuori controllo. L’INSEE ha certificato che il debito pubblico ha sfondato il muro dei 3.500 miliardi di euro, stampando un incremento record di oltre 75 miliardi in soli novanta giorni: fanno più di 800 milioni di euro di nuovo debito bruciati al giorno. Il rapporto Debito/PIL è schizzato al 117,5%, mentre la spesa per soli interessi si avvia a superare i 74 miliardi di euro l’anno. La Francia spende oggi per il servizio del debito più di quanto stanzi per la propria difesa nazionale, e la Banca di Francia stima sconsolata che la fattura per gli interessi sfiorerà i 100 miliardi prima della fine del decennio.
Le curiose idee dell’Insoumis su PIL e mercato
Parigi non è più l’ancora di stabilità al fianco di Berlino: è una polveriera fiscale. E di fronte alle prime fiamme, la classe politica transalpina ha ben pensato di affrontare l’emergenza armata di un’abbondante cisterna di benzina.
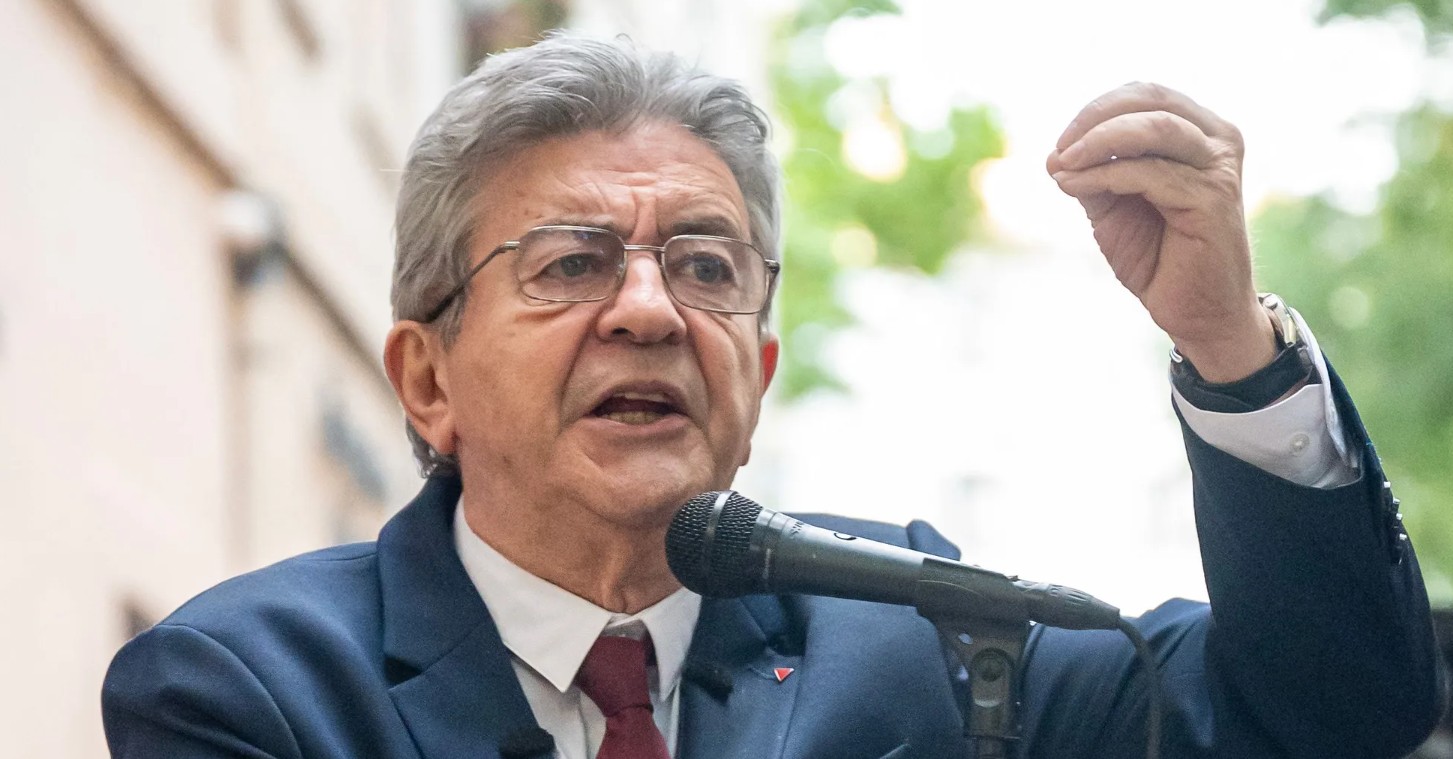
Per capire a che quota di altitudine cognitiva viaggino i profeti del riscatto sociale a Parigi, conviene annotare sul taccuino le lezioni di alta economia teorica regalateci da Jean-Luc Mélenchon.
Con il piglio del santone illuminato, il leader della France Insoumise ha liquidato la contabilità nazionale con una metafora che meriterebbe l’Oscar per la commedia:
“Il PIL è solo una valutazione monetaria: scavo una buca, il PIL sale. La riempio, il PIL sale ancora. Salgo in macchina, vado a sbattere contro un muro, e il PIL sale perché bisogna ricostruire il muro e riparare l’auto”.
Geniale. Una logica da premio. Applicando il “metodo Mélenchon”, la chiave per la prosperità globale non è l’innovazione o la produttività, ma un gigantesco autoscontro nazionale H24 interamente sovvenzionato dallo Stato. Ma la vera perla della casa arriva sul tema dei mercati finanziari: “Quale mercato? Non esiste alcun mercato. Esistono hedge fund, società finanziarie e compagnie assicurative. Ditemi dove vivono che vado a rassicurarli!”.
E allora, perché affannarsi a restituire i debiti? La ricetta ideata da LFI insieme al banchiere d’affari pentito e riconvertito Matthieu Pigasse è pronta: annullare o congelare in un debito perpetuo a tasso zero i circa 600 miliardi di euro di debito pubblico francese in pancia al sistema Eurosystem/BCE. Si prende la quota di debito detenuta da Francoforte e la si “butta nel fuoco”, per usare le sobrie e delicate parole del leader giacobino, liquidando la faccenda come un banale “effetto contabile, un tratto di penna su soldi che dobbiamo a noi stessi”.
Il teatro dell’assurdo: quando i conti di LFI litigano fra loro
Al di là del sogno ad occhi aperti di un default selettivo e senza costi contro la Banca Centrale, l’aspetto più esilarante delle ricette di Mélenchon risiede nella loro assoluta, grottesca incompatibilità matematica interna.
Prendiamo l’aumento per decreto dello SMIC a 1.700 euro netti: portato d’autorità a oltre il 70% del reddito mediano francese, farebbe schizzare i costi degli sgravi contributivi a carico dello Stato per decine di miliardi, oppure strangolerebbe seduta stante le PMI cancellando milioni di posti di lavoro e mandando in cenere la base imponibile dell’IRPEF e delle imposte sulle società.
Non va meglio sul fronte fiscale, dove LFI scommette su 106 miliardi di entrate puramente fantasma giocando alla battaglia navale coi numeri. Promette 25 miliardi dalle imposte patrimoniali (tra la “Tassa Zucman” e l’ISF climatico da salotto) e altri 20 dal raddoppio delle tasse sulle eredità, trattando i capitali come se fossero elementi inanimati saldamente ancorati al suolo transalpino. In realtà, azzerando le agevolazioni sul passaggio generazionale delle aziende di famiglia (il “Patto Dutreil”), non si fa cassa: si costringono i proprietari a svendere all’estero il patrimonio industriale del Paese o a trasferire la residenza fiscale un minuto prima di morire, lasciando lo Stato con un pugno di mosche in mano.
Sessant’anni di elefantiasi sociale non si curano con il wishful thinking, così come i prezzi al consumo della benzina o della baguette non si congelano a colpi di grida manzoniane senza che lo Stato debba firmare assegni in bianco di sussidio differenziale per evitare che i supermercati rimangano desolatamente vuoti. Non è economia sociale: è avanspettacolo contabile.
La follia del tratto di penna sul debito BCE
Quando ci si accorge che l’ingegneria fiscale evapora al primo soffio di realtà e le spese strutturali schizzano alle stelle (tra cui 30 miliardi all’anno solo per riportare l’età pensionabile a 60 anni), ecco spuntare la totale follia del colpo di spugna sul debito in pancia a Francoforte. Peccato che la meccanica bancaria non perdoni i dilettanti:
- Il buco di bilancio alla Banca Centrale: Quando la BCE ha comprato quei 600 miliardi di titoli francesi, ha creato al passivo una quantità corrispondente di riserve bancarie. Cancellando i titoli all’attivo con un magico tratto di penna, i titoli spariscono ma le riserve al passivo restano dove sono. La Banca Centrale si ritrova a patrimonio netto negativo e, in regime di tassi positivi, deve continuare a sborsare interessi alle banche commerciali senza incassare più un centesimo dalle cedole statali. Per coprire le perdite strutturali della propria banca centrale, lo Stato dovrebbe ripatrimonializzarla mettendo le mani nelle tasche dei contribuenti o rassegnarsi a un’ondata inflazionistica da Repubblica di Weimar.
- Lo shock da default parziale sui privati: Il restante 70% del debito francese è detenuto da investitori privati, banche estere e fondi pensione. Se uno Stato decide di azzerare d’autorità il 30% dei suoi crediti verso la BCE, i mercati privati interpreteranno il gesto per quello che è: un default parziale. Il giorno dopo, chiunque debba prestare un euro a Parigi esigerà tassi d’interesse astronomici per tutelarsi da futuri espropri proletari, scatenando un’impennata selvaggia dello spread e condannando il Paese allo strangolamento finanziario.
- Il vincolo dell’Articolo 123 TFUE: proprio per evitare simili scenari, i Trattati europei vietano tassativamente la monetizzazione diretta del debito.
Procedere unilateralmente significa calpestare la legge comunitaria, sfidare il veto inevitabile di Germania e Paesi frugali e provocare l’espulsione de facto della Francia dall’Eurozona.
Il rischio di contagio e il dilemma per l’Europa
Una simile sparata unilaterale non rimarrebbe confinata entro i confini dell’Esagono. In un’Eurozona dove tutti i bilanci sono collegati con il nastro adesivo, la rottura delle regole da parte della seconda economia del blocco finirebbe per paralizzare le stesse istituzioni comunitarie. Lo scudo anti-spread della BCE (il TPI) richiede il formale rispetto dei vincoli di bilancio europei: di fronte a un governo deciso a “disobbedire” e già sotto procedura per deficit eccessivo, Francoforte si troverebbe con le mani legalmente legate. Senza una rete di protezione, la sfiducia dei mercati travolgerebbe l’intero club dei Paesi ad alto debito, riaprendo le crepe lungo tutti i bilanci bancari del continente.
Il vero problema risiede nella natura sistemica di questa crisi. Il piano di salvataggio della Grecia costò circa 290 miliardi di euro; l’economia transalpina è oltre dieci volte più grande. Risorse finanziarie di tale portata semplicemente non esistono nei salvadanai europei di stabilità. Inoltre, con oltre la metà del debito in mani estere e una quota crescente detenuta da speculatori spietati, la vulnerabilità francese è massima.
Il programma di Mélenchon e la sua dottrina della “disobbedienza sovrana” non sono la causa originaria del declino, ma il suo sintomo più rumoroso ed estremo. Se Parigi pretenderà di curare cinquant’anni di rigidità statale demolendo le regole di Francoforte con la fanta-finanza del default selettivo, l’Unione Europea non si troverà ad affrontare l’ennesima trattativa di bilancio a notte fonda tra cornetti e caffè freddi, ma il più drammatico e definitivo redde rationem della sua storia.